(FDI Việt Nam) – Để xu hướng tăng trưởng trên thị trường chứng khoán được duy trì trong trung và dài hạn, dòng tiền sẽ cần được phân bổ mạnh mẽ hơn vào các nhóm ngành có vốn hóa lớn và vai trò dẫn dắt như Ngân hàng, Công nghệ và Bán lẻ.
CẦN CẨN TRỌNG VỚI NHỊP CHỐT LỜI TRÊN THỊ TRƯỜNG CHỨNG KHOÁN
Diễn biến giao dịch trong 5 tháng đầu năm 2025 ghi nhận nhiều biến động mạnh, chịu ảnh hưởng đáng kể từ kết quả bầu cử Tổng thống Mỹ với chiến thắng thuộc về ông Donald Trump. Những sắc lệnh và phát biểu gây tranh cãi của ông, đặc biệt liên quan đến các đồng minh, đối tác thương mại và đối trọng kinh tế của Mỹ, đã tạo ra làn sóng biến động mạnh trên thị trường tài chính toàn cầu.
Tại Việt Nam, sau cú sốc thuế quan khiến thị trường điều chỉnh mạnh, VN-Index đã nhanh chóng thiết lập mặt bằng giá mới vào tháng 4 và bứt phá mạnh trong tháng 5. Kết phiên tháng 5, chỉ số VN-Index đạt 1.332,6 điểm, tăng 8,67% so với tháng trước và 5,2% so với đầu năm.
Tuy nhiên, đà phục hồi giữa các nhóm ngành diễn ra khá phân hóa, thậm chí có sự phân hóa rõ rệt ngay trong nội bộ các cổ phiếu cùng ngành. Đáng chú ý, nếu loại trừ mức tăng đột biến của nhóm cổ phiếu thuộc họ Vingroup, mức tăng thực tế của VN-Index chỉ đạt khoảng 2% so với đầu năm. Trong khi đó, con số 9,49% tăng trưởng hiện tại phần lớn đến từ hiệu ứng vốn hóa của các cổ phiếu mới niêm yết trên sàn HOSE, phản ánh sự phục hồi chưa thực sự đồng đều của thị trường.
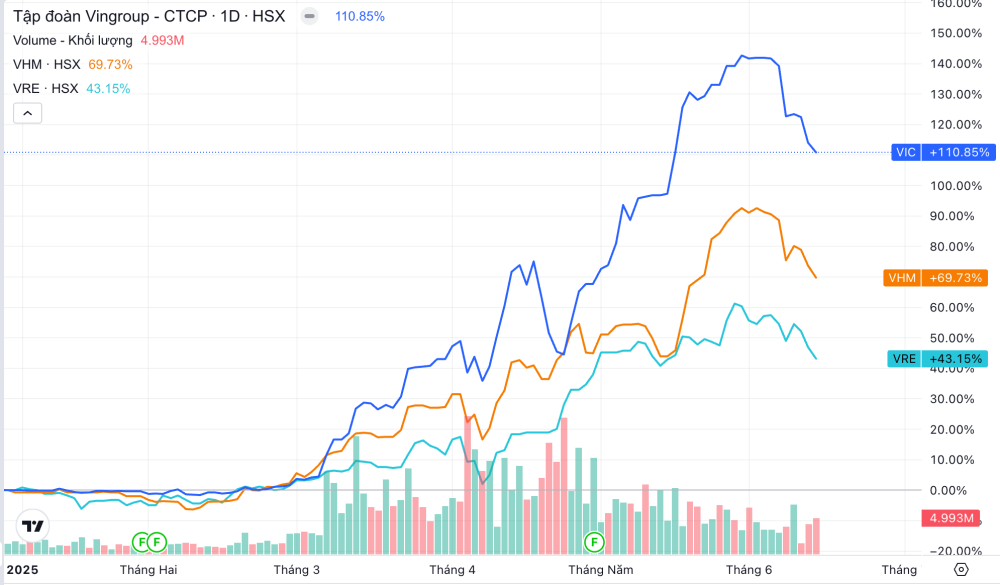
Diễn biến tăng nóng của nhóm cổ phiếu họ Vingroup (VIC, VHM, VRE), với mức tăng gần 100% chỉ trong vòng hai tháng, đang làm dấy lên lo ngại về khả năng chốt lời ngắn hạn từ phía nhà đầu tư cá nhân nhằm hiện thực hóa lợi nhuận. Áp lực bán này có thể khiến nhóm cổ phiếu dẫn dắt này bước vào giai đoạn tái tích lũy, nhằm thiết lập vùng giá cân bằng mới trước khi có thể tiếp tục xu hướng tăng trong trung và dài hạn.
Theo đánh giá từ các chuyên gia tại Công ty Chứng khoán Mirae Asset, ở góc độ toàn thị trường, rủi ro hiện hữu đến từ việc thiếu vắng các động lực tăng trưởng đủ mạnh trong ngắn hạn. Điều này đặc biệt đáng lưu ý khi nhiều nhóm cổ phiếu vốn hóa lớn như Ngân hàng, Công nghệ, Bán lẻ, Chứng khoán và Thép vẫn chưa hồi phục hoàn toàn về vùng giá cuối quý I/2025, ngoại trừ một số ít cổ phiếu Ngân hàng sở hữu câu chuyện đặc thù riêng.
KỲ VỌNG VỀ SỰ LAN TỎA CỦA DÒNG TIỀN
Bước sang nửa cuối năm 2025, thị trường chứng khoán Việt Nam được kỳ vọng sẽ duy trì đà tăng trưởng tích cực. Theo nhận định từ Mirae Asset, nhóm cổ phiếu Bất động sản có thể trở thành tâm điểm dẫn dắt trong ngắn hạn, nhờ sự cải thiện rõ nét về khung pháp lý cũng như bối cảnh thị trường đang dần ổn định trở lại.
Tuy nhiên, để xu hướng tăng trưởng được duy trì trong trung và dài hạn, thị trường sẽ cần sự lan tỏa rõ rệt của dòng tiền sang các nhóm ngành có tỷ trọng vốn hóa lớn và vai trò dẫn dắt như Ngân hàng, Công nghệ và Bán lẻ. Triển vọng này được hình thành từ sự cộng hưởng giữa động lực tăng trưởng nội tại của nền kinh tế và các yếu tố bên ngoài còn nhiều biến động – đặc biệt là diễn biến của các cuộc đàm phán thương mại giữa Việt Nam và Hoa Kỳ, vốn có thể ảnh hưởng trực tiếp đến tâm lý nhà đầu tư và dòng vốn quốc tế.
Đứng sau kỳ vọng tăng trưởng kinh tế đầy tham vọng của Việt Nam trong năm 2025 – với mục tiêu đạt mức tăng trưởng GDP 8% – là loạt động lực nội địa mạnh mẽ được định hướng và thúc đẩy bởi Chính phủ. Trọng tâm của chiến lược này là “bộ tứ nghị quyết” gồm Nghị quyết 57, 59, 66 và 68, đóng vai trò như nền tảng chính sách then chốt nhằm phát triển khu vực kinh tế tư nhân, đơn giản hóa khung pháp lý và tạo lập môi trường kinh doanh thuận lợi, minh bạch hơn cho doanh nghiệp.
Không chỉ góp phần nâng cao năng lực cạnh tranh, các nghị quyết này còn hướng tới việc kích thích tiêu dùng nội địa, khơi thông dòng vốn thông qua các chỉ tiêu tăng trưởng tín dụng và đẩy mạnh giải ngân đầu tư công – đặc biệt là cam kết giải ngân toàn bộ vốn đã phân bổ. Những hành động này thể hiện rõ quyết tâm của Việt Nam trong việc duy trì đà phục hồi và hướng tới tăng trưởng bền vững, giữa bối cảnh kinh tế toàn cầu vẫn còn nhiều bất ổn do căng thẳng thương mại và địa chính trị.
Trong bức tranh này, lĩnh vực bất động sản được kỳ vọng sẽ là một trong những ngành hưởng lợi rõ rệt, không chỉ từ chính sách kích thích chung mà còn nhờ những thay đổi quan trọng trong khung pháp lý – đặc biệt là việc sửa đổi Luật Quy hoạch và chính thức luật hóa Nghị quyết 42, mở ra triển vọng phục hồi và phát triển tích cực hơn cho thị trường.
Cụ thể, Nghị quyết 42 đưa ra các cơ chế giải quyết nợ xấu và tái cơ cấu các dự án gặp khó khăn, gia tăng đòn bẩy và hanh thông nguồn vốn cho cả nhà phát triển bất động sản và các tổ chức tín dụng. Qua đó, giúp cải thiện môi trường huy động vốn và thuận lợi hóa việc tiếp cận quỹ đất cho các dự án mới, đồng thời hỗ trợ các ngân hàng thông qua cải thiện chất lượng tài sản, khi các khoản nợ không hiệu quả liên quan đến bất động sản sẽ được xử lý.
Nhìn chung, bức tranh toàn cảnh về hoạt động kinh doanh của các doanh nghiệp đầu ngành đang cho thấy tín hiệu ổn định và từng bước phục hồi sau giai đoạn khủng hoảng bất động sản và trái phiếu doanh nghiệp kéo dài trong các năm 2022–2023. Theo dữ liệu từ VIS Ratings, tốc độ gia tăng giá trị trái phiếu chậm trả mới đã giảm dần kể từ đầu năm 2024, trong khi tỷ lệ nợ trái phiếu chậm trả gốc/lãi so với tổng dư nợ trái phiếu duy trì xu hướng đi ngang đến tháng 6/2025 – phản ánh phần nào sự cải thiện về chất lượng tín dụng trong hệ thống.
Tuy nhiên, triển vọng phục hồi bền vững của ngành bất động sản vẫn còn phụ thuộc lớn vào khả năng huy động vốn cũng như việc mở rộng quỹ đất để triển khai các dự án mới. Song song đó, nhu cầu tiêu dùng và đầu tư từ phía người dân cũng cần có những tín hiệu hồi phục rõ rệt hơn để tạo nền tảng cho chu kỳ tăng trưởng kế tiếp.
Mặc dù nền tảng nội tại của thị trường cho thấy nhiều yếu tố tích cực, kết quả các cuộc đàm phán thương mại giữa Việt Nam và Hoa Kỳ vẫn là biến số khó lường, có thể ảnh hưởng đến dòng vốn và tâm lý thị trường trong ngắn hạn. Dẫu vậy, Mirae Asset vẫn duy trì quan điểm lạc quan thận trọng, cho rằng nhóm cổ phiếu Bất động sản sẽ tiếp tục đóng vai trò dẫn dắt trong thời gian tới.
Tuy nhiên, để VN-Index có thể chinh phục mốc 1.400 điểm và duy trì xu hướng tăng trưởng bền vững, thị trường cần chứng kiến sự lan tỏa dòng tiền mạnh mẽ hơn sang các nhóm ngành có nền tảng vững và tỷ trọng vốn hóa cao như Ngân hàng, Công nghệ và Bán lẻ.
Nguồn: Báo Đầu tư